ב-2004 ניסחו שתי כלכלניות שלוש שאלות קצרות שנועדו לבדוק דבר אחד – האם אדם מבין כסף.
מאז הן נשאלו בעשרות סקרים ברחבי העולם, והתוצאות חוזרות על עצמן בעקשנות.
נתחיל מהשאלות עצמן. אין בהן טריק, אין בהן חישוב שדורש מחשבון, ואפשר לענות עליהן בראש תוך פחות מדקה.
1. נניח שיש לנו 100 דולר בחשבון חיסכון, והריבית היא 2% בשנה. אחרי חמש שנים, כמה יהיה בחשבון אם נשאיר את הכסף לגדול?
תשובות:
1. יותר מ-102 דולר
2. בדיוק 102 דולר
3. פחות מ-102 דולר
4. לא יודעים
2. דמיינו שהריבית על חשבון החיסכון שלנו היא 1% בשנה, והאינפלציה היא 2% בשנה. אחרי שנה, כמה נוכל לקנות בכסף שבחשבון?
תשובות:
1. יותר מהיום
2. בדיוק אותו דבר
3. פחות מהיום
4. לא יודעים
3. נכון או לא נכון: “קניית מניה של חברה אחת מספקת בדרך כלל תשואה בטוחה יותר מקרן נאמנות מנייתית.”
תשובות:
1. נכון
2. לא נכון
3. לא יודעים
הסקר שהתחיל את הכל
בשנת 2004 ניסחו הכלכלניות אנמריה לוסארדי (Annamaria Lusardi) ואוליביה מיטשל (Olivia S. Mitchell), מודול ניסיוני שנוסף לסקר גדול של אוניברסיטת מישיגן. הן חיפשו דרך למדוד ידע פיננסי בכמה שפחות שאלות, כדי שאפשר יהיה לשלב אותן בסקרים לאומיים שעמוסים ממילא.
התוצאה נקראת מאז “שלוש הגדולות” (The Big Three), והיא שולבה ביותר מ-40 סקרים באירופה, באמריקה הלטינית ובאסיה, לצד הסקרים המרכזיים בארצות הברית.
שני פרטים קטנים בניסוח מסבירים למה דווקא אלה. ראשית, אף שאלה אינה דורשת חישוב מדויק, נבדקת הבנה של כיוון, לא יכולת חשבון. שנית, האפשרות לענות “לא יודעים” נוספה בכוונה, כדי להפריד בין מי שטועה לבין מי שמודע לכך שאין לו תשובה. וההיגיון שמצדיק לעצור בשלוש פשוט: מי שאינו מכיר את המושגים האלה, קטן הסיכוי שיכיר מושגים מורכבים מהם. שלוש השאלות אינן מודדות בקיאות – הן מודדות סף מינימלי.
התשובות, ומה שמסתתר מאחוריהן
השאלה הראשונה – התשובה היא “יותר מ-102 דולר”. בשנה הראשונה 2% על 100 דולר הם שני דולרים. בשנה השנייה אותם 2% מחושבים כבר על 102, ובשלישית על 104.04. אחרי חמש שנים יצטברו בחשבון כ-110.4 דולר, במקום 110 בדיוק אילו הריבית הייתה מחושבת בכל שנה מחדש על הסכום המקורי. ההפרש הזה נראה זניח בחמש שנים, וזו בדיוק הנקודה: השאלה לא בודקת אם אנחנו יודעים לחשב אותו, אלא אם אנחנו יודעים שהוא קיים – שהריבית מתחילה בשלב מסוים להרוויח על עצמה. 67.1% מהנשאלים ענו נכון.
השאלה השנייה — התשובה היא “פחות מהיום”. הכסף בחשבון גדל באחוז אחד, המחירים בחוץ עלו בשניים. המספר על המסך גדול יותר, ומה שאפשר לקנות בו קטן יותר. השאלה בודקת במה אנחנו מודדים כסף – בסכום שרשום, או בכמות הדברים שהוא קונה. 75.2% מהנשאלים ענו נכון.
השאלה השלישית – התשובה היא “לא נכון”. מניה בודדת קושרת את כל הכסף לגורלה של חברה אחת; קרן מנייתית מחזיקה עשרות או מאות חברות, וכישלון של אחת מהן נבלע בתוך השאר. זו השאלה היחידה מהשלוש שלא עוסקת במה שקורה לכסף לאורך זמן, אלא במה שקורה לו כשמשהו משתבש. 52.3% מהנשאלים ענו נכון – הנמוך מבין השלושה.
אבל מה שעוד מעניין זה ש- 33.7% מהנשאלים בחרו בתשובה “לא יודע”, לעומת 9.4%-9.9% בלבד בשתי השאלות האחרות. כלומר בערך אחד מכל שלושה לא ניסו בכלל.
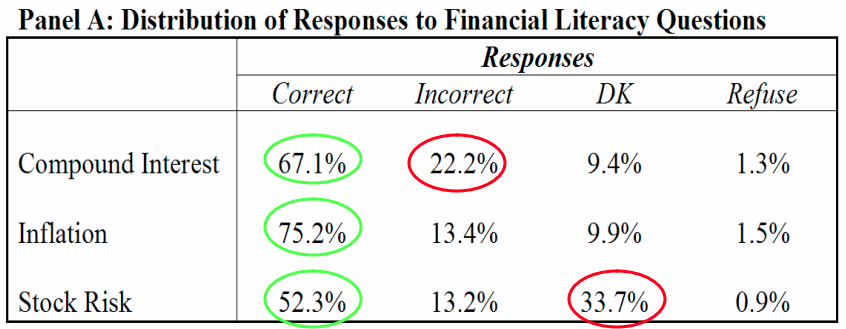
מקור: Lusardi, A., & Mitchell, O. S. (2006). Financial Literacy and Planning: Implications for Retirement Wellbeing, slide 8; Health and Retirement Study (HRS), 2004, University of Michigan.
ובשורה התחתונה: רק 34% ענו נכון על שלוש השאלות יחד. בקרב הצעירים – כשליש בלבד.
ומה לגבי צעירים בני ובנות 15?
ב-2022 נבדק בדיוק אותו נושא אצל בני 15, במסגרת PISA – בחינה בינלאומית שנערכת אחת לכמה שנים ובודקת מתמטיקה, קריאה ומדעים, ולצידם פרק רשות באוריינות פיננסית. השתתפו בו כ-100 אלף תלמידים מ-20 מדינות, רובן חברות ב-OECD: ארגון בין-מדינתי שמאגד את רוב המדינות המפותחות ועוסק, בין היתר, בהשוואת מערכות חינוך וכלכלה.
הממצא המרכזי: 18% מהתלמידים במדינות ה-OECD לא הגיעו לרף הבסיסי של אוריינות פיננסית. בקצה הזה, מה שתלמידים יודעים לעשות הוא לכל היותר להבחין בין צורך לרצון, לקבל החלטה פשוטה על הוצאה יומיומית, ולזהות למה משמשת חשבונית.
אותה בחינה שאלה גם אילו מונחים פיננסיים התלמידים למדו בבית הספר בשנה האחרונה – ועדיין יודעים מה המונחים האלו אומרים:
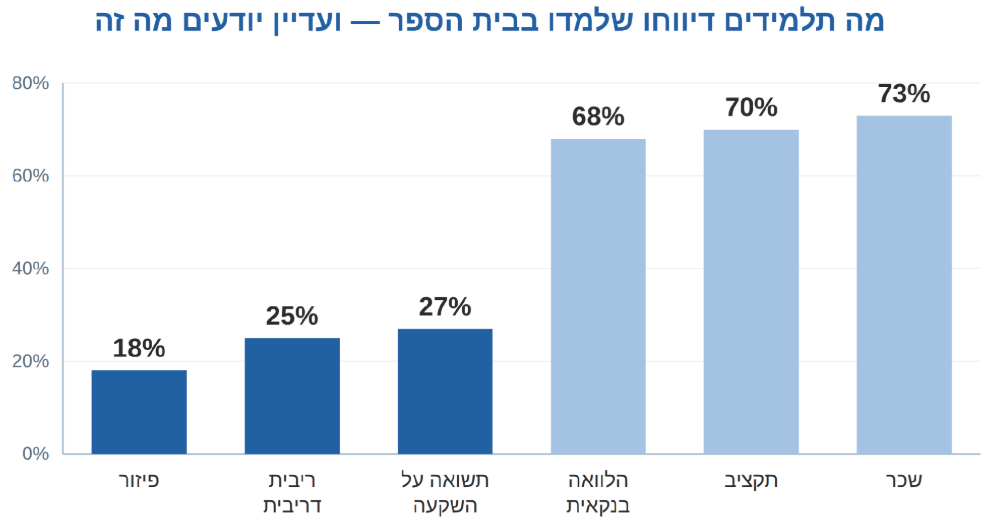
ממוצע מדינות ה-OECD. מקור: OECD, PISA 2022.
כאן צריך לדייק: ישראל לא השתתפה בפרק האוריינות הפיננסית של PISA 2022, ותוכניות הלימודים ממילא שונות ממדינה למדינה – כך שהתרשים הזה אינו מתאר את מערכת החינוך שלנו. מה שהוא כן מתאר הוא דפוס שחוזר בכל עשרים המדינות שנבדקו: שכר, תקציב והלוואה נלמדים בהיקף כפול ויותר מריבית דריבית ומפיזור, כלומר בדיוק שני המושגים שהמדד הבינלאומי מגדיר כסף המינימלי, נמצאים בתחתית מה שנלמד.
את השאלה מה נלמד בכיתה שלנו אף מחקר בינלאומי לא יענה במקומנו, אבל זו שאלה שאפשר פשוט לעצור ולבדוק.
מה שכבר עושים, מול מה שכבר יודעים
וכאן מגיע הנתון החד ביותר בכל התמונה, והוא לא עוסק בידע כלל.
באותה בחינה נמצא ש63% מבני ה-15 מחזיקים חשבון בבנק, 62% מחזיקים כרטיס חיוב, ו-86% קנו משהו באינטרנט בשנה האחרונה – לבד או עם בן משפחה. רובם המכריע כבר בתוך המערכת הפיננסית. לא בעוד כמה שנים, לא “כשיתבגרו” – עכשיו. הם כבר מקבלים החלטות עם כסף אמיתי, בכלים אמיתיים.
ובמקביל נמדד עוד משהו: 80% מהתלמידים דיווחו שהם מרגישים בטוחים ביכולתם לנהל את הכסף שלהם – ובקרב אלה שהציגו את הביצועים הנמוכים ביותר בבחינה, 64% הרגישו בדיוק אותו דבר. במילים אחרות, התחושה שאנחנו מסתדרים עם כסף אינה מעידה בהכרח שאנחנו באמת מסתדרים. שתי הקבוצות – מי שידע ומי שלא – דיווחו על אותה מידת ביטחון כמעט. הדוח אף מציין את הצורך למנוע ביטחון יתר כאחת ממסקנותיו המעשיות.
שלושת הנתונים האלה, יחד, הם לב העניין. יש פער בין מה שאנחנו כבר עושים עם כסף לבין מה שאנחנו מבינים עליו.
השורה התחתונה
אחרי שני עשורים ועשרות סקרים, מה שמצטייר אינו שהעולם לא יודע כלום על כסף. רוב האנשים עונים נכון על שאלת הריבית, ורוב בני ה-15 יודעים מה זה שכר ומה זו הלוואה. הפער מרוכז במקום מסוים: במושגים שקובעים מה קורה לכסף לאורך זמן, ובאיך מנהלים סיכונים בהשקעות.
ונתון אחרון: גם בקרב בעלי תואר אקדמי, יותר משליש (35%) לא ענו נכון על שלוש השאלות. המסקנה שהמחברות מסיקות מכך קצרה – השכלה כללית, כשלעצמה, אינה מספיקה. הידע הזה נרכש בנפרד, או שאינו נרכש כלל.
וזה מחזיר אותנו למה שהמחקר הזה מודד מלכתחילה. שלוש השאלות אינן מבחן בקיאות ואינן קו סיום, הן הסף המינימלי שממנו אפשר בכלל להתחיל, ומעליו נמצא כל השאר.
לעבור אותן זו לא הצלחה שאפשר להתבסס עליה, זו נקודת התחלה של דרך שחשוב ללכת בה.
אז נניח שענינו נכון על שלוש השאלות. השאלה הבאה היא אולי לא “מה עוד אנחנו יודעים”, אלא – מה עוד אנחנו יכולים ללמוד?